
Evento online sin costo
Principales Cambios de Impuestos 2027
Paquete Económico 2027, con énfasis en el Régimen Simplificado de Confianza
Evento sin costo
Expositor invitado
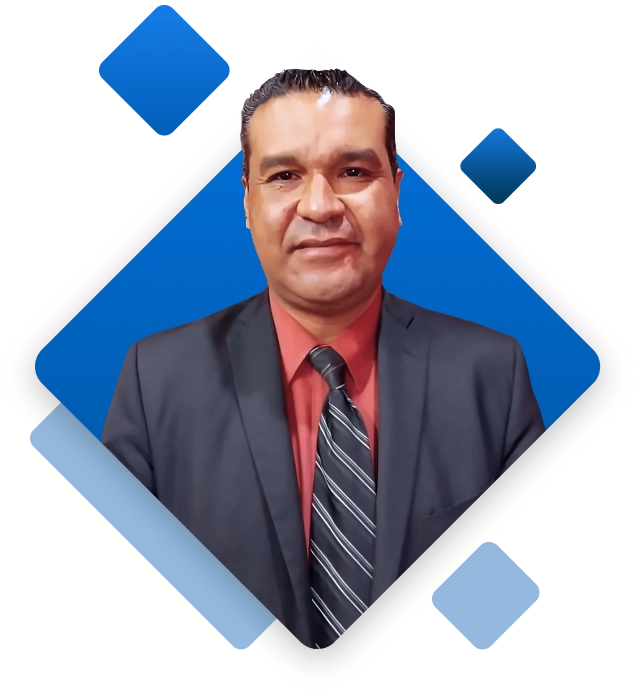
Mtro.Jesús Miguel Alarcón Díaz
- Jueves 29 de octubre de 2026
- 4:00 p.m. (Hora del centro de México)
- Evento en línea sin costo
Detalles del evento
- 29 de octubre de 2026
- 4:00 p.m.
- Modalidad online
- Mtro. Miguel Alarcón
- EVENTO SIN COSTO
Aparta tu lugar
¿A quién va dirigido?
Contadores públicos
Despachos contable
Responsables de cumplimiento fiscal
Encargados de contabilidad en empresas
TEMARIO DEL CURSO
01 Panorama del Paquete Económico 2027
Panorama del Paquete Económico 2027
- 1.1 Qué se entregó al Congreso el 8 de septiembre de 2026: Criterios Generales de Política Económica, Iniciativa de Ley de Ingresos, Presupuesto de Egresos e iniciativa de reformas fiscales
- 1.2 Supuestos macroeconómicos que sostienen la recaudación estimada y por qué le importan al contribuyente
- 1.3 Calendario legislativo: discusión, dictamen y plazos de aprobación durante octubre y noviembre de 2026
- 1.4 Mapa de las leyes que se modifican: Ley del Impuesto sobre la Renta, Ley del Impuesto al Valor Agregado, Ley del IEPS, Código Fiscal de la Federación y Ley de Ingresos
- 1.5 Postura de la autoridad: sin nuevos impuestos generales, con mayor recaudación por ampliación de base y fiscalización
- 1.6 Cómo leer una iniciativa: exposición de motivos, artículos transitorios y entrada en vigor
02RESICO de personas físicas: lo que cambia
RESICO de personas físicas: lo que cambia
- 2.1 Ampliación del límite de ingresos de 3.5 a 5 millones de pesos anuales y efectos en la permanencia en el régimen
- 2.2 Conservación de la tabla de tasas, con el 2.5 por ciento como tasa máxima hasta el nuevo límite
- 2.3 Sector primario: incremento del monto exento a 1 millón de pesos y condiciones para aplicarlo
- 2.4 Reincorporación al régimen: fin de la expulsión definitiva y requisitos para volver a tributar en RESICO
- 2.5 Causales de salida del régimen y su tratamiento a partir de la reforma
- 2.6 Retenciones recibidas de personas morales y su aplicación contra el pago mensual
- 2.7 Comparativo de carga fiscal: RESICO contra actividad empresarial y profesional del Título IV
- 2.8 Caso práctico: contribuyente con ingresos de 4.2 millones de pesos, cálculo comparativo bajo la regla vigente y bajo la propuesta
- 2.9 Caso práctico: honorarios profesionales con retenciones, determinación del pago mensual y del entero anual
03 RESICO de personas morales: régimen opcional y nuevos límites
RESICO de personas morales: régimen opcional y nuevos límites
- 3.1 Ampliación del límite de ingresos de 35 a 50 millones de pesos y universo de empresas que alcanza
- 3.2 El régimen deja de ser obligatorio y se vuelve opcional: consecuencias prácticas de esa decisión
- 3.3 Posibilidad de reingresar al régimen en ejercicios posteriores cuando se cumplan los requisitos
- 3.4 Flujo de efectivo contra devengado: acumulación al cobro y deducción al pago, y su efecto en el resultado fiscal
- 3.5 Incremento de los porcentajes de deducción de inversiones: equipo de cómputo, vehículos, maquinaria y gastos preoperativos
- 3.6 Regla de transición para las inversiones realizadas hasta el 31 de diciembre de 2026
- 3.7 Pagos provisionales, coeficiente de utilidad y determinación del impuesto anual
- 3.8 Criterios para decidir entre RESICO y el Título II: naturaleza del negocio, plazos de cobro, nivel de inversión y reparto de utilidades
- 3.9 Caso práctico: empresa con 42 millones de ingresos, comparativo de resultado fiscal bajo ambos regímenes
04 Módulo 4. La opción de IVA simplificado del 7 por ciento
Módulo 4. La opción de IVA simplificado del 7 por ciento
- 4.1 Mecánica de la opción: tasa directa del 7 por ciento sobre las contraprestaciones gravadas efectivamente cobradas
- 4.2 La contrapartida: pérdida del acreditamiento del IVA trasladado por proveedores y del pagado en importación
- 4.3 Retenciones de IVA efectuadas por terceros y su tratamiento dentro de la opción
- 4.4 Tratamiento del diferencial entre el IVA trasladado al cliente y el entero a la autoridad para efectos del ISR
- 4.5 Perfil del contribuyente al que conviene: márgenes, estructura de proveedores y proporción de compras gravadas
- 4.6 Perfil al que no conviene: alta inversión, importaciones y proveeduría formal
- 4.7 Efectos en el CFDI, en la contabilidad electrónica y en la declaración mensual
- 4.8 Caso práctico: punto de equilibrio entre la opción del 7 por ciento y el esquema tradicional del 16 por ciento con acreditamiento
Complementa tu sistema CONTPAQi®
¡Las mejores oportunidades llegaron! Explora nuestras ofertas y promociones.
